

2026.08.25
住宅保険
設計
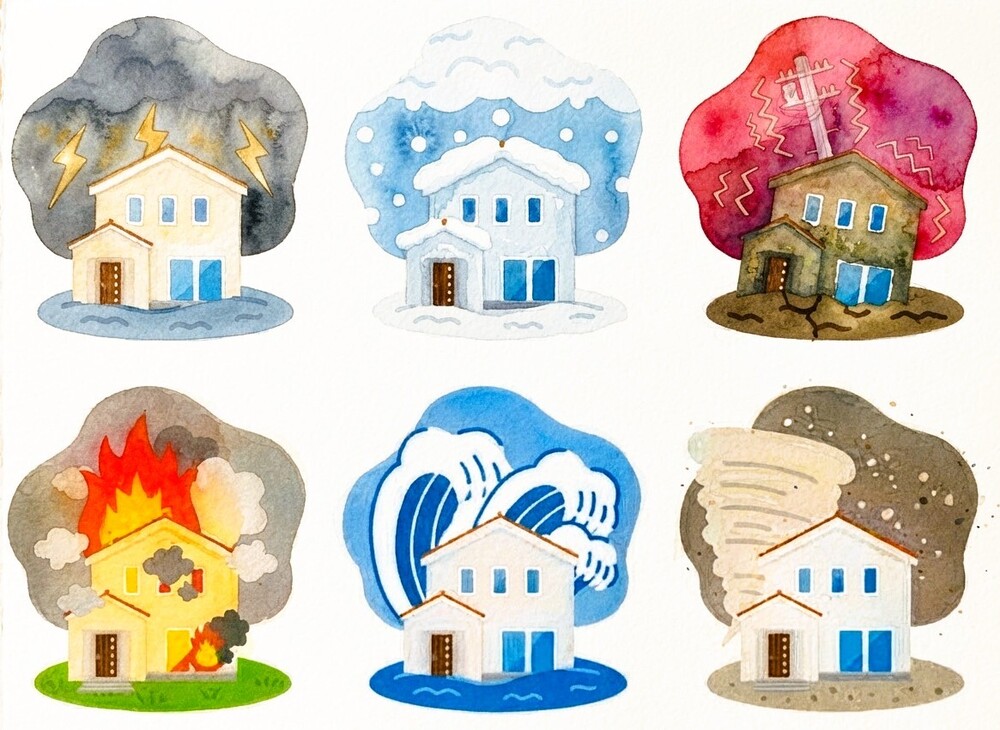
【住宅保険とは?】
暮らし始めてからの災害等への備え。
住宅や、その中の家財を火災・自然災害・盗難などのリスクから守る保険の総称。
住宅保険の基本
住宅保険は、一戸建てやマンションの専有部分などの住宅と家財を対象。
火災だけでなく、風水害・盗難・衝撃などの事故や災害による損害もカバー。
保険料は建物の構造・所在地・補償範囲・契約者の年齢などによって決定。
火災保険との違い
火災保険は主に火災による損害を補償する保険。
風水害・盗難などは別契約になる場合があるので注意。
住宅保険は火災保険を基礎に、水濡れや火災・盗難なども含めた幅広い補償を提供することも多く、住宅総合保険として展開される場合もあります。
補償の対象
住宅保険の補償対象は大きく分けて以下の2つ。
・建物
住宅そのものの損害を補償。
・家財
家具・家電・衣類など住宅内の財産を補償。
住宅保険には賠償責任補償が含まれることもあります。
これは、住宅内で第三者が怪我をした場合の賠償金もカバーできるものです。
地震保険との関係
地震による損害は通常、住宅保険に含まれません。
地震保険は別途加入することが必要。
地震保険は民間保険会社と国が共同で運営。
加入には火災保険の契約が前提。
住宅ローンとの関係
住宅ローンを組む際、多くの金融機関では火災保険や住宅保険への加入が義務付け。
ローン返済と共に保険料を支払うケースが一般的。
住宅購入時には、ほぼ必須の保険とされています。
まとめ
住宅保険は、住宅や家財を幅広いリスクから守るための保険。
火災保険を基礎に、補償範囲を拡張したものが住宅総合保険。
加入時には、建物や家財の価値を正しく把握し、補償範囲や地震保険の必要性を確認することが重要。
地震保険も同じく必要性を確認することが大切です。

